Domain lte-surf-stick.de kaufen?
Wir ziehen mit dem Projekt
lte-surf-stick.de um.
Sind Sie am Kauf der Domain
lte-surf-stick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lte-surf-stick.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Teltonika Modem TRM240, LTE-Mobilfunk-Modem, bis 10 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines kompatiblen Endgeräts mit USB-Port in Industrieumgebungen an LTE Mobilfunknetze mit Bandbreite bis 10 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Micro-USB-Anschluss für die Verbindung mit einem kompatiblen Computer LTE Cat 1 mit bis zu 10 Mbit/s Download und 5 Mbit/s Upload Integrierter Mini-SIM-Karten-Slot (2FF) für die Mobilfunkverbindung 1x SMA-Anschluss für eine externe Mobilfunkantenne Stromversorgung über Micro-USB mit 5 V 3,2 W max. Leistungsaufnahme DIN-Schienenmontage (Hutschiene) für den Einsatz in Industrie- und Schaltschrankumgebungen mit separat erhältlichem Montage-Kit Maße / Gewicht: (BxHxT) 74,5 x 25 x 64,4 mm / 131 g Lieferung: inkl. Micro-USB-Kabel (0,8 m), Mobilfunkantenne, Innensechskantschlüssel Merkmale: geeignet für: LTE79,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Sonim W100 LTE-Surfstick WLAN Hotspot bis zu 16 Geräte und 4G Surfstick 150MBit/s MIMO Weiß, RotDie Zuverlässigkeit von Sonim, jetzt in einem WiFi-Modem. Im Gegensatz zu den meisten USB-Modems stellt das neue Sonim USB-W100 eine WiFi-Verbindung her, wann und wo sie am dringendsten benötigt wird. Erleben Sie Produktivität unterwegs mit dem USB-W100. Dieses kompakte Gerät wird von Ihrem Laptop mit Strom versorgt und muss nicht separat aufgeladen werden. Einfach einstecken und automatische Konfiguration und schnelle LTE 4G-Konnektivität. Das USB-W100 bietet die Zuverlässigkeit, die man von Sonim erwarten kann, aber in Form eines praktischen WiFi-Modems. Damit sind Sie nicht mehr an herkömmliche USB-Modems gebunden. Egal, ob Sie unterwegs arbeiten, reisen oder einfach nur einen zuverlässigen Internetzugang benötigen, der Sonim USB-W100 bietet eine nahtlose und leistungsstarke Lösung für Ihre WiFi-Verbindungsanforderungen.20,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Teltonika Modem TRM240, LTE-Mobilfunk-Modem, bis 10 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines kompatiblen Endgeräts mit USB-Port in Industrieumgebungen an LTE Mobilfunknetze mit Bandbreite bis 10 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Micro-USB-Anschluss für die Verbindung mit einem kompatiblen Computer LTE Cat 1 mit bis zu 10 Mbit/s Download und 5 Mbit/s Upload Integrierter Mini-SIM-Karten-Slot (2FF) für die Mobilfunkverbindung 1x SMA-Anschluss für eine externe Mobilfunkantenne Stromversorgung über Micro-USB mit 5 V 3,2 W max. Leistungsaufnahme DIN-Schienenmontage (Hutschiene) für den Einsatz in Industrie- und Schaltschrankumgebungen mit separat erhältlichem Montage-Kit Maße / Gewicht: (BxHxT) 74,5 x 25 x 64,4 mm / 131 g Lieferung: inkl. Micro-USB-Kabel (0,8 m), Mobilfunkantenne, Innensechskantschlüssel Merkmale: geeignet für: LTE79,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
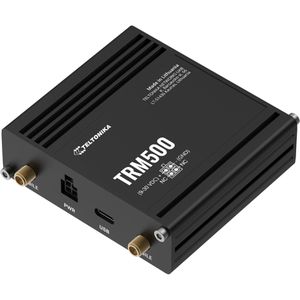
Teltonika Modem TRM500, 5G NR Mobilfunk-Modem, bis 3,4 Gbit/s, für 5G- und LTE-MobilfunknetzeFür den Anschluss eines kompatiblen Endgeräts mit USB-Port in Industrieumgebungen an 5G NR Mobilfunknetze mit Bandbreite bis 3,4 Gbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden USB Type-C-Anschluss für die Verbindung mit einem kompatiblen Computer 5G NR NSA mit bis zu 3,4 Gbit/s Download und 550 Mbit/s Upload 5G NR SA mit bis zu 2,4 Gbit/s Download und 900 Mbit/s Upload 4G LTE Cat 19 im Download und Cat 18 im Upload mit bis zu 1,6 Gbit/s Download und 200 Mbit/s Upload sowie 3G mit bis zu 42 Mbit/s Download und 5,76 Mbit/s Upload Integrierter Mini-SIM-Karten-Slot (2FF) für die Mobilfunkverbindung 4x SMA-Anschlüsse für externe Mobilfunkantennen Stromversorgung über einen 4-poligen Anschluss mit 9 - 30 V DC oder über USB Type-C mit 5 V / 3 A Weniger als 12 W max. Leistungsaufnahme DIN-Schienenmontage (Hutschiene) für den Einsatz in Industrie- und Schaltschrankumgebungen mit separat erhältlichem Montage-Kit Maße / Gewicht: (BxHxT) 83 x 25 x 85,4 mm / 177 g Lieferung: inkl. USB-C-Kabel (0,8 m), EU-Netzteil (9 W), 4 Mobilfunkantennen, Innensechskantschlüssel, SIM-Adapter-Kit Merkmale: geeignet für: LTE362,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.